
Cómo Meta logró pagar 71% menos de impuestos gracias a catalogar sus data centers como “instalaciones experimentales”
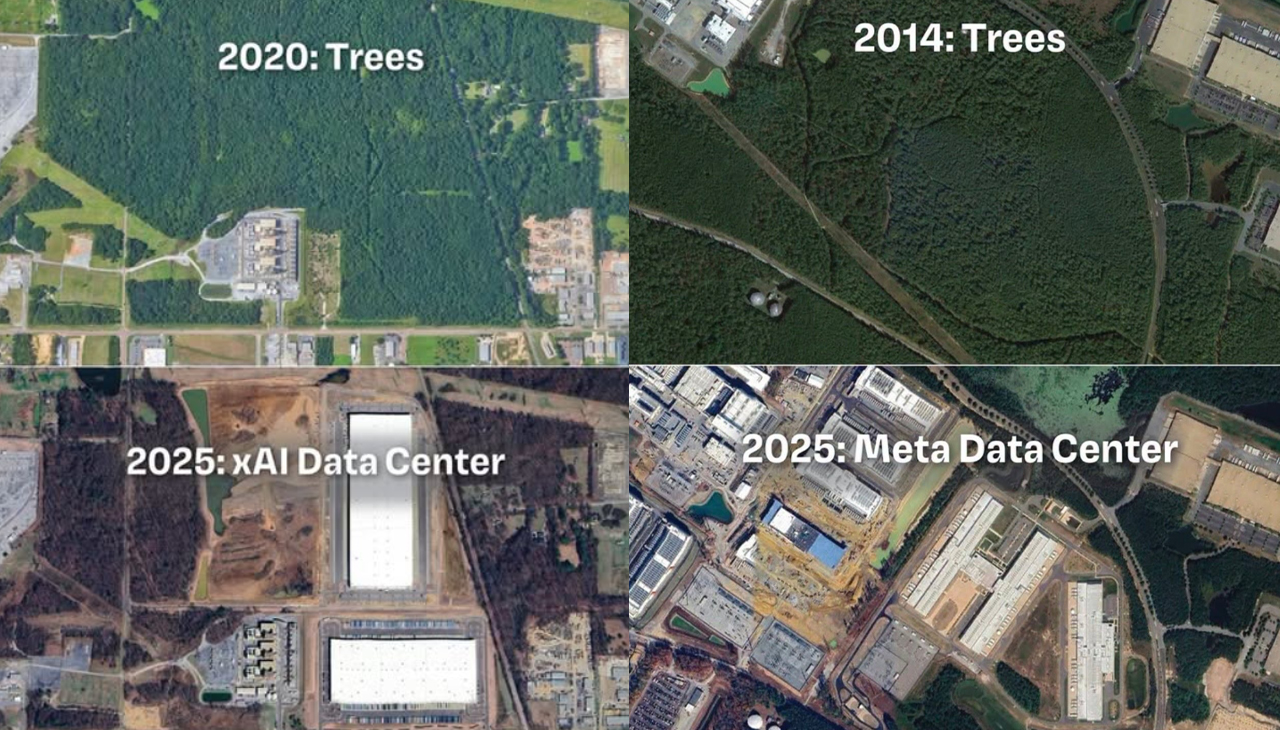
La compañía que dirige Mark Zuckerberg encontró una manera creativa de aliviar su carga tributaria en Estados Unidos: presentar sus multimillonarios centros de datos de Inteligencia Artificial no como lo que son —infraestructura comercial de última generación—, sino como “instalaciones experimentales” o “modelos piloto”.

Meta transforma sus megaproyectos de IA en “experimentos” para pagar menos impuestos
La compañía que dirige Mark Zuckerberg encontró una manera creativa de aliviar su carga tributaria en Estados Unidos: presentar sus multimillonarios centros de datos de Inteligencia Artificial no como lo que son —infraestructura comercial de última generación—, sino como “instalaciones experimentales” o “modelos piloto”. Según una investigación difundida por The New York Times en setiembre de 2026, esta ingeniería contable le permitió a la empresa acceder a beneficios fiscales de dimensiones colosales.
La maniobra se apoya en una norma sancionada en 1981, pensada originalmente para estimular la investigación y el desarrollo científico. El mecanismo es sencillo en su lógica, aunque audaz en su interpretación.
Meta censura la campaña de Lula: Les prohibe publicar anuncios en Facebook en Instagram
En lo que se configura como una nueva interferencia extranjera, la empresa de redes sociales acaba…
En lugar de registrar sus enormes complejos tecnológicos como centros de datos convencionales, Meta los rotula como proyectos de investigación en etapa de prueba. Al hacerlo, aplica créditos fiscales destinados a la ciencia sobre la compra del hardware más caro del mercado: los chips y procesadores gráficos (GPU) de alta gama que adquiere a proveedores como NVIDIA.
Casi mil millones de dólares menos, con un solo movimiento
El resultado financiero es contundente. Combinando los ejercicios de 2024 y 2025, Meta logró reducir su factura tributaria federal en unos USD 5.900 millones, de los cuales cerca de USD 3.900 millones corresponden exclusivamente al año fiscal 2025. En términos relativos, la empresa recortó alrededor del 71% de lo que debía abonar al fisco federal, todo bajo el paraguas de los créditos por investigación.

Escándalo en Kauai: Zuckerberg usa sociedades fantasma para apropiarse de tierras indígenas
El fundador de Meta ha invertido una fortuna superior al presupuesto anual de todo el condado de…
Aunque formalmente se trata de una estrategia de optimización fiscal amparada en los pliegues de la normativa de I+D, la propia compañía admite que transita un terreno resbaladizo. Documentos internos revelan que Meta sabe que el Servicio de Impuestos Internos (IRS, por su sigla en inglés) podría auditar, impugnar y finalmente desconocer la validez de estos créditos.
Un pulso con el fisco que ya acumula antecedentes
Las propias auditorías internas de la empresa dejan en claro que el riesgo es real y cuantificable. El IRS acostumbra examinar con minuciosidad los créditos por Investigación y Desarrollo que superan determinados umbrales, y Meta ya incluyó en sus estados financieros una reserva de contingencia, anticipando que la agencia podría rechazar parcial o totalmente estos beneficios.

Lula impulsa la prohibición total de casinos digitales en Brasil: qué pidió al Congreso y la Justicia
El presidente de Brasil, Luiz Inácio Lula Da Silva, anunció la prohibición de los casinos…
El punto más vulnerable es lo que se conoce como el “test de experimentación”. Para calificar legalmente dentro del crédito de I+D, el equipamiento debe emplearse para generar conocimiento tecnológico inédito y despejar incertidumbres técnicas. El IRS tiene margen para sostener que un centro de datos descomunal, dedicado a ejecutar modelos de IA ya comerciales, dejó de ser un “experimento” para convertirse en infraestructura de producción corriente.
A este frente se suma una disputa de larga data. El organismo recaudador ya le reclama a Meta unos USD 16.000 millones en impuestos atrasados —más intereses y sanciones— por una maniobra distinta ejecutada en la década pasada, cuando la empresa transfirió activos de propiedad intelectual hacia Irlanda y las Islas Caimán con el fin de tributar menos.
El verdadero peso del dinero: el complejo Hyperion
Levantar infraestructura para Inteligencia Artificial resulta muchísimo más oneroso que construir los centros de datos tradicionales que sostienen las redes sociales, y allí radica el afán de Meta por recortar costos por la vía impositiva. El epicentro de esta estrategia es Hyperion, un megacomplejo ubicado en Luisiana, concebido específicamente para entrenar los modelos de IA generativa de la empresa, entre ellos Llama.
Lo que dispara el presupuesto no son los materiales de construcción, sino los chips. Meta adquiere cientos de miles de procesadores de avanzada a Nvidia —como los modelos H100 y Blackwell—, cada uno de los cuales puede valer entre USD 30.000 y USD 40.000. La inversión proyectada en infraestructura ronda los USD 37.000 a USD 40.000 millones anuales. Al etiquetar Hyperion y otros emprendimientos similares como “instalaciones piloto”, la compañía consigue computar el costo de estas supercomputadoras como “materiales de investigación” deducibles.
Una ley de hace cuatro décadas al servicio de la IA
La Sección 41 del Código de Impuestos Internos estadounidense, creada en 1981, nació para alentar a las empresas a competir en descubrimientos científicos frente a rivales internacionales, en especial las firmas tecnológicas japonesas que dominaban aquella época. Hoy, el ecosistema de las grandes tecnológicas la estiró hasta sus límites.
El texto original imaginaba laboratorios con científicos de guardapolvo blanco probando fórmulas o prototipos físicos destinados a descartarse. El vacío legal vigente habilita a las empresas a presentar un clúster de 100.000 chips como si fuera un gigantesco “prototipo computacional”.
El fenómeno no se limita a Meta. Colosos como Microsoft, Google y Amazon enfrentan una presión financiera brutal para encabezar la carrera de la IA, y el éxito inicial de esta táctica contable funciona como una hoja de ruta para que el resto del sector reclame deducciones equivalentes por sus propias supercomputadoras.

El nuevo data center IA de Antel tendrá “cero consumo de agua”, aclaró el presidente del organismo
Antel elimina el consumo de agua en su data center de IA: el proyecto de US$ 70 millones busca…
El uso de una norma de más de cuarenta años para subsidiar de forma solapada el despliegue comercial de la Inteligencia Artificial ya encendió alarmas en el Congreso. Varios legisladores exigen una reforma impositiva urgente, con un argumento difícil de rebatir: que, en los hechos, el contribuyente estadounidense termina financiando la infraestructura privada de las compañías más ricas del planeta.
El rol de Nvidia y los fabricantes de hardware en la ecuación
Nvidia, junto con fabricantes de servidores (como Supermicro) y fundiciones de chips (como TSMC), ocupa el lugar más seguro y lucrativo de la cadena, al menos en el corto plazo. Su estrategia se basa en tres dinámicas:
Monopolio absoluto del hardware: Nvidia controla cerca del 80% al 90% del mercado de chips de IA de alta gama (como las GPU H100 y Blackwell). Si una Big Tech (Meta, Microsoft, Google, Amazon) no le compra a Nvidia, se queda atrás en la carrera tecnológica.
Márgenes de ganancia obscenos: Fabricar un chip avanzado cuesta una fracción de su precio de venta. Nvidia vende estas tarjetas con márgenes de beneficio bruto que superan el 75%. Las Big Tech están pagando sobreprecios brutales por desesperación competitiva.
Financiamiento circular (el truco de los “ingresos fantasma”): Aquí entra la parte de la “burbuja entre ellos”. Nvidia no solo vende chips; también invierte dinero en startups de IA (como CoreWeave o Mistral AI). Luego, esas mismas startups usan el dinero invertido por Nvidia para… comprarle chips a Nvidia. Esto infla artificialmente los ingresos de Nvidia y las valoraciones de las startups al mismo tiempo.
En otras palabras, la burbuja actual no se sostiene porque la IA esté generando ganancias masivas vendiendo productos a los consumidores, sino por una estructura de expectativas especulativas y gasto de capital.
IA vs. burbuja Dot-Com (2000): por qué esta es diferente y más peligrosa
La crisis de las empresas de internet en el año 2000 (Dot-Com) ocurrió porque se inflaron empresas que no tenían ingresos ni productos reales (como Pets.com). La burbuja de la IA actual funciona al revés, lo que la hace financieramente más rígida y difícil de desinflar:
Financiada por corporaciones ricas, no por inversores minoristas: En el 2000, la burbuja estalló cuando los ciudadanos comunes perdieron su dinero en la bolsa. Hoy, la IA está sostenida por el flujo de caja gigantesco de las Big Tech (Meta, Microsoft, Google, Amazon). El dinero sale de sus ganancias publicitarias y de la nube, y lo queman construyendo infraestructura.
El pozo sin fondo del costo de uso: Para que internet fuera rentable, solo hacía falta que la gente se conectara. Con la IA, cada consulta cuesta dinero real en cómputo y energía. OpenAI, por ejemplo, pierde miles de millones de dólares porque las suscripciones no cubren el costo de mantener los servidores encendidos procesando datos.
¿Qué la haría rentable? Para salir del estado de burbuja, la IA debe pasar de ser un “juguete sofisticado de chat” a integrarse profundamente en la economía real, generando automatizaciones que ahorren miles de millones en mano de obra destruyendo puestos laborales en sectores como la salud, la logística o las finanzas. Si las corporaciones comunes no empiezan a pagar sumas enormes por estas herramientas, las Big Tech se quedarán con centros de datos multimillonarios vacíos.
El desastre medioambiental: el costo oculto de cada “prompt”
La IA generativa se promociona como algo inmaterial que vive en “la nube”, pero su impacto ecológico es devastador y está empujando los límites del planeta.
El agujero negro de la electricidad: Según informes de la Agencia Internacional de la Energía (IEA) y la ONU, el consumo eléctrico de los centros de datos se duplicará para 2030, alcanzando los 950 Teravatios-hora (TWh). Esto equivale a tres veces el consumo eléctrico combinado de países enteros como Nigeria, Pakistán y Bangladesh. En lugares como Virginia (EE. UU.) o Dublín (Irlanda), los centros de datos ya consumen más del 20% de toda la red eléctrica nacional.
La paradoja de las emisiones: Google y Microsoft se habían comprometido a ser “carbono neutrales” para esta década. Sin embargo, debido a la carrera de la IA, las emisiones de gases de efecto invernadero de Google aumentaron un 51% en los últimos años. Para alimentar estos centros de datos “siempre encendidos”, se está recurriendo a la quema de combustibles fósiles y al reinicio de plantas nucleares previamente clausuradas (como Three Mile Island para abastecer a Microsoft).
Consumo de agua y tierra: Para enfriar los procesadores Nvidia que hierven por el esfuerzo, los centros de datos consumirán un estimado de 9,3 billones de litros de agua para 2030 (suficiente para cubrir el consumo humano de toda la población mundial por año y medio), además de ocupar extensiones de tierra equivalentes al tamaño de Irlanda del Norte.
¿Por qué se compara con la bomba atómica y debe ser regulada igual?
Líderes tecnológicos, filósofos y mandatarios de la ONU sostienen que la IA plantea un riesgo existencial comparable al de las armas nucleares. La comparación no es una exageración distópica de ciencia ficción; se basa en realidades de control y proliferación.
A diferencia del Proyecto Manhattan, donde el desarrollo de la bomba atómica estuvo estrictamente bajo el monopolio y control militar del Estado, la IA más potente del mundo está en manos de empresas privadas con fines de lucro (como Meta u OpenAI).
El peligro radica en que el incentivo de estas empresas es comercial: lanzar el modelo antes que la competencia para ganar la carrera de Wall Street, ignorando las advertencias de seguridad. De hecho, los propios laboratorios de IA admitieron que tuvieron que poner restricciones de último momento porque sus modelos eran capaces de ayudar a usuarios inexpertos a diseñar armas químicas o biológicas.
Por estas razones, figuras internacionales exigen la creación de un organismo similar al Organismo Internacional de Energía Atómica (OIEA) para la IA. Un control global que no solo vigile qué capacidades se están desarrollando, sino que regule severamente quién tiene acceso al hardware avanzado (las GPU) y cuántos recursos naturales del planeta se les permite quemar en nombre de la especulación financiera.


Compartí tu opinión con toda la comunidad