
Colapso en Paraguay: la contradicción contable que desnudó la insolvencia del Ueno Bank
Mientras el Fondo de Garantía de Depósitos cubre hasta US$ 38.000 por ahorrista, el Gobierno impulsa una ley de emergencia para devolver la totalidad de los fondos públicos y jubilatorios, una medida que la oposición califica de “salvataje” y que mantiene la presión sobre Santiago Peña.
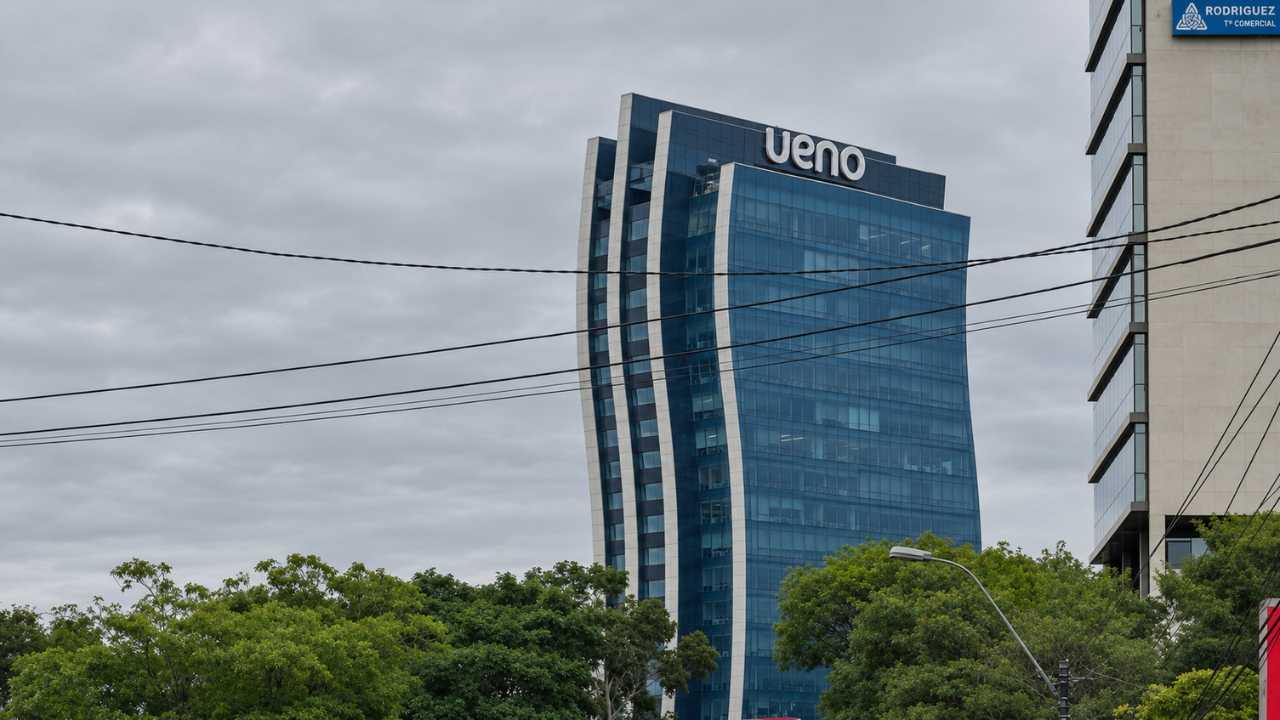
La madrugada del 3 de noviembre de 2026, el Directorio del Banco Central del Paraguay comunicó una decisión adoptada por unanimidad el día anterior: iniciar el procedimiento de resolución del Ueno Bank por una insuficiencia crítica en su índice de solvencia. El banco, controlado por el Grupo Vázquez, dejó de operar de inmediato.
“Procedimos al cierre de la entidad, por lo tanto, ni la aplicación, ni las tarjetas, ni ningún servicio de la entidad está activo a partir de la fecha”, confirmó Liana Caballero, integrante del Directorio del BCP. El detonante no fue un rumor ni una corrida bancaria espontánea, sino un hallazgo contable.
Del 15,01% al umbral de insolvencia
Tras ajustes en los estados financieros, el índice de solvencia del Ueno Bank quedó por debajo del 50% del mínimo regulatorio exigido. La contradicción con los números previos es la clave del caso: en marzo de 2026, la entidad declaraba un ratio de capital total del 15,01%, por encima del 12% mínimo.
El presidente del BCP, Carlos Carvallo, explicó que el seguimiento especial comenzó el 5 de junio y que las inspecciones detectaron créditos vinculados con empresas del grupo propietario, deterioro de los indicadores de liquidez y debilidades en la carpeta crediticia. “La difusión de información sensible contribuyó a acelerar el deterioro de la liquidez de la entidad, comprometiendo la recuperación de sus pasivos”, agregó Carvallo.
Un banco grande para un país pequeño
La magnitud del Ueno Bank explica por qué una decisión técnica derivó en una crisis política. La entidad ocupaba el quinto lugar entre los bancos privados del país, con el 8,9% de los depósitos y el 5,9% de los créditos del sistema.
Era el mayor emisor de tarjetas de crédito de Paraguay, con 1,1 millones de plásticos emitidos hasta septiembre, y reunía a 2,6 millones de depositantes —cerca de uno de cada tres paraguayos— al cierre de junio. Esa base de clientes convirtió la intervención en un problema social inmediato.
El 29% de los depósitos venía del Estado
El vínculo con las finanzas públicas es el eje del terremoto político. Los depósitos del gobierno en el Ueno Bank se dispararon desde que Santiago Peña asumió la presidencia en 2023 hasta alcanzar unos 5 billones de guaraníes (US$ 869 millones), equivalentes al 29% del total de depósitos del banco a fines de junio.
El Instituto de Previsión Social encabezaba la lista de grandes ahorristas, con G. 1,74 billones en certificados de depósito de ahorro, y el total de recursos del IPS comprometidos rondaba los US$ 380 millones. La concentración de fondos públicos y jubilatorios en una sola entidad privada multiplicó el riesgo financiero en riesgo político.
Renuncia, vínculos y juicio político
La crisis alcanzó de inmediato la cúpula del poder. Carlos Carvallo puso su renuncia a disposición y la describió como “más que firmada” para “aminorar los ruidos políticos” sobre el ente técnico. El dato que avivó los cuestionamientos es que Carvallo había presidido la entonces Financiera Ueno entre junio de 2021 y julio de 2023, antes de llegar al BCP.
Además, se reveló que Peña figuró como accionista del Holding Ueno hasta marzo de 2025. Senadores de oposición anunciaron que promoverán un juicio político contra Peña y el vicepresidente Pedro Alliana por la “grave crisis” que “afecta a los ahorristas”.
Ahorristas, FGD y frente judicial
Para los ahorristas, la protección es limitada. El Fondo de Garantía de Depósitos cubre hasta 75 salarios mínimos por depositante y por entidad, equivalentes a G. 228,3 millones (unos US$ 38.000). La cobertura alcanza al 97% de los ahorristas cuyos saldos están por debajo del tope, pero deja fuera los grandes depósitos y, sobre todo, los fondos públicos y del IPS.
Por eso, la Cámara de Diputados convocó a una sesión extraordinaria para tratar un proyecto de ley que amplíe la garantía a la totalidad de los fondos públicos depositados en el banco intervenido. La oposición calificó la iniciativa como un “salvataje” con recursos del FGD, al considerar que traslada el costo de la mala gestión a todos los contribuyentes.
Tres lecciones verificables
En paralelo, la Fiscalía ordenó la detención de ocho directivos del Ueno Bank, entre ellos su presidente, Juan Manuel Gustale, y el principal accionista, Federico Miguel Vázquez Villasanti, quien se entregó a la Policía. Un juez civil dispuso el embargo preventivo de bienes por hasta US$ 70 millones y G. 1,6 billones de los directores y accionistas.
El BCP sostuvo que se trata de un caso puntual y que no refleja una condición generalizada del sistema financiero paraguayo. Sin embargo, la caída del Ueno Bank deja tres lecciones verificables: un banco puede reportar un ratio de capital saludable meses antes de revelar una insolvencia extrema; la concentración de fondos públicos y de pensiones en una sola entidad privada multiplica el riesgo financiero en riesgo político; y la frontera entre la supervisión técnica y el conflicto de intereses se vuelve indistinguible cuando los reguladores y los supervisados comparten el mismo origen.


Compartí tu opinión con toda la comunidad