
TaTa controla cerca del 20% del mercado uruguayo y proyecta aumentar sus ventas en 2026
La cadena aumentó sus ventas un 2,7% durante el primer semestre de 2026 y la calificadora proyecta un crecimiento anual próximo al 5%, impulsado por nuevas aperturas y remodelaciones.

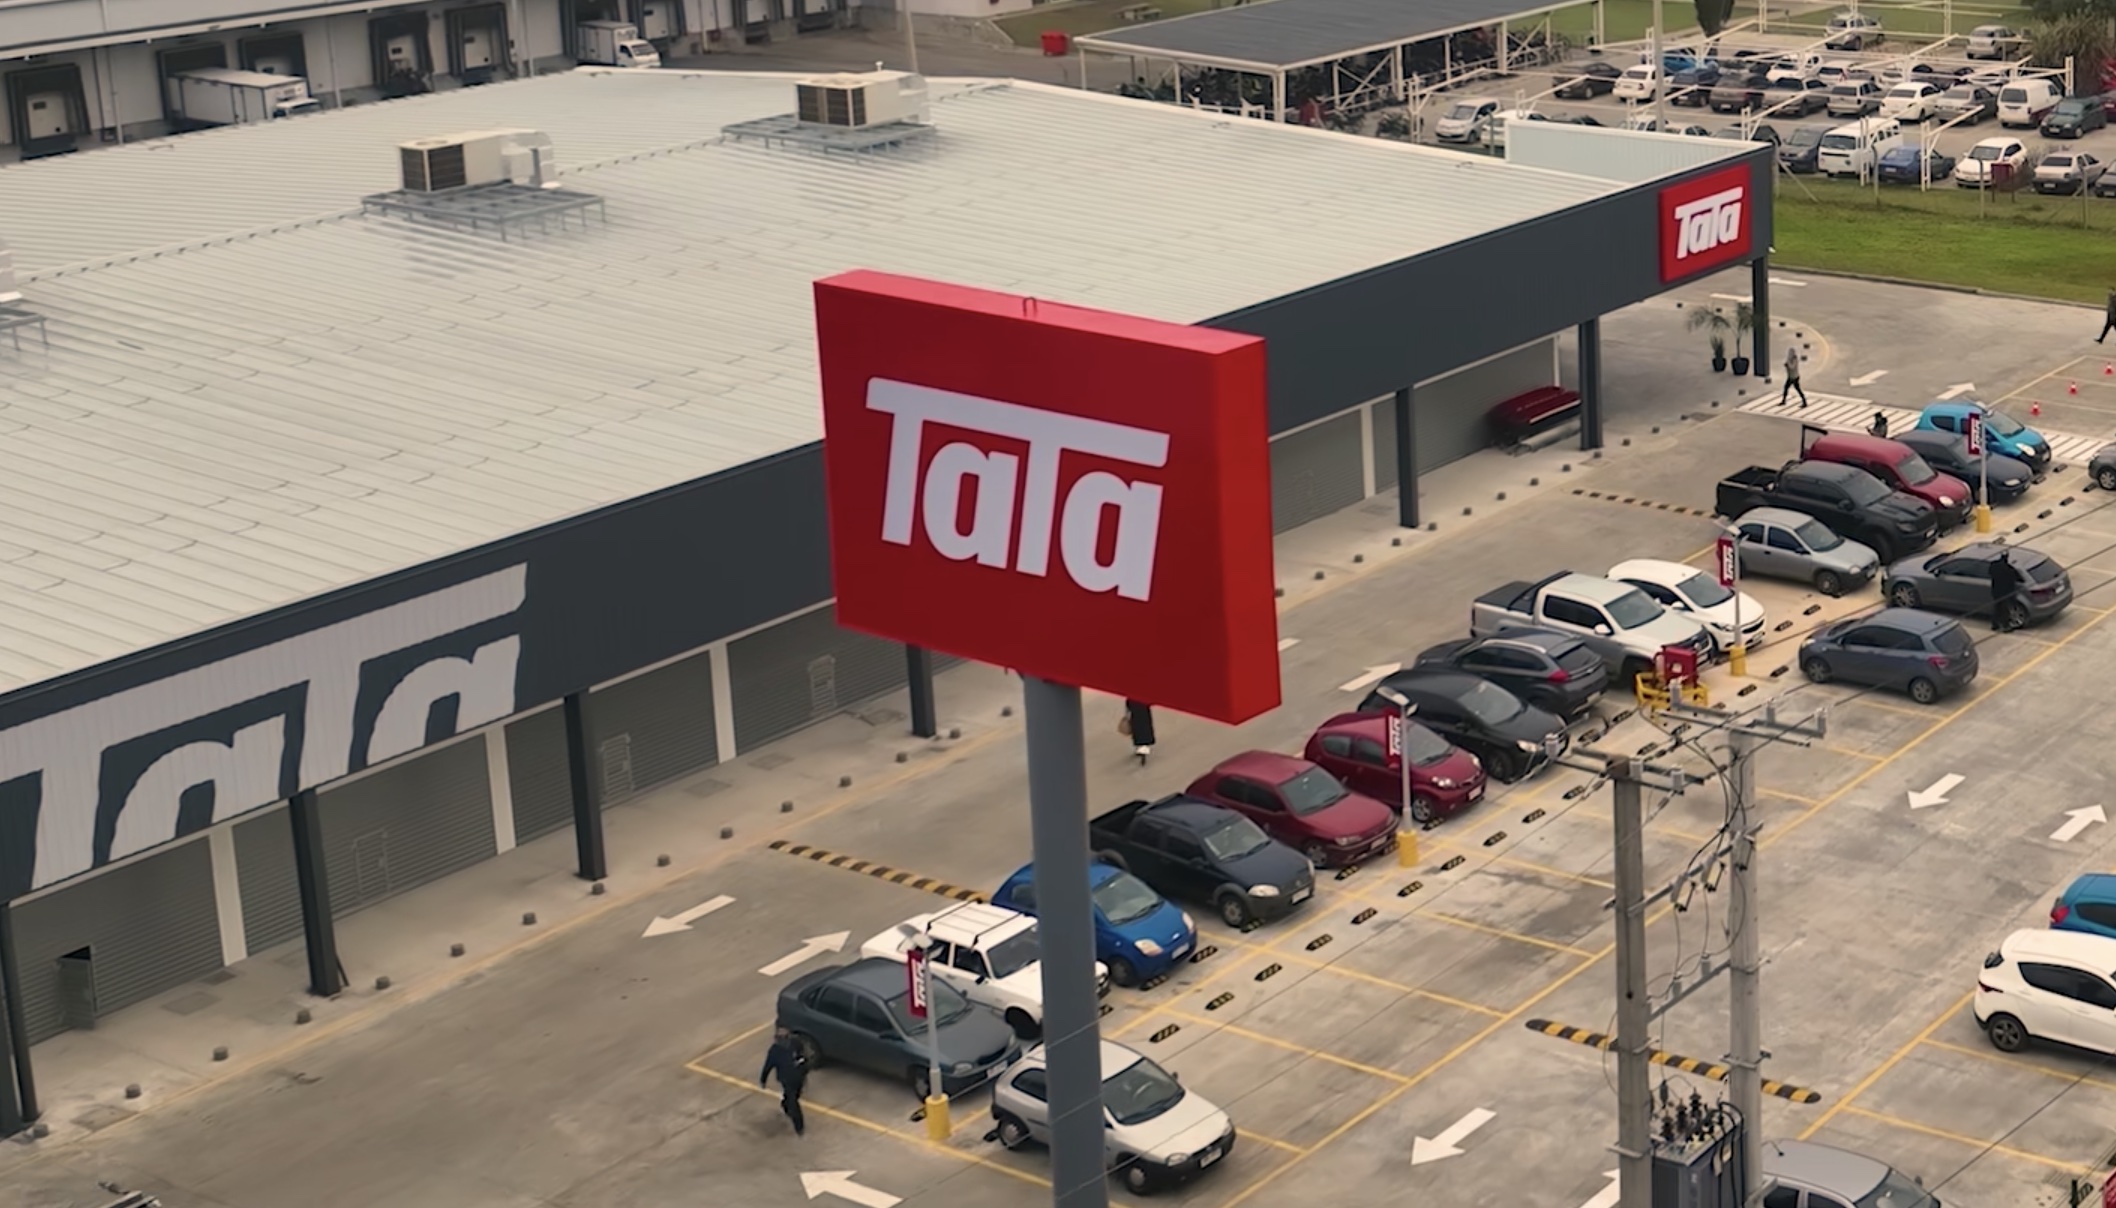
TaTa Supermercados mantiene una participación cercana al 20% del mercado supermercadista uruguayo y prevé continuar aumentando sus ventas durante 2026, en un contexto de competencia entre las principales cadenas de distribución del país. Así lo establece un informe de calificación de riesgo publicado el 28 de octubre por FIX, agencia afiliada a Fitch Ratings, que analizó los resultados comerciales, la situación financiera y las perspectivas de la empresa.
Según el documento, las ventas de TaTa crecieron un 2,7% durante el primer semestre de 2026, una variación que se ubicó ligeramente por debajo de la inflación del período. Para el cierre del ejercicio, FIX proyecta un incremento de ventas cercano al 5%, teniendo en cuenta las aperturas y remodelaciones de establecimientos previstas por la compañía.
El informe también examina la evolución de los márgenes operativos, el endeudamiento y la incorporación de TaTa al Grupo Vierci de Paraguay, que adquirió el 100% de la cadena en febrero de 2026. La calificadora mantuvo la nota de emisor A(uy), con perspectiva estable, y confirmó la calificación A+(uy) para sus obligaciones negociables garantizadas de la Serie 1.
TaTa mantiene una participación cercana al 20% del mercado uruguayo
La calificadora identifica a TaTa como uno de los principales operadores del comercio supermercadista nacional. Su participación de mercado, estimada en aproximadamente el 20%, está acompañada por una red de establecimientos distribuida geográficamente y por un modelo comercial que combina diferentes formatos de venta.
La empresa continúa desarrollando una estrategia de apertura y remodelación de supermercados para ampliar y actualizar su capacidad comercial. Estas intervenciones forman parte de las iniciativas previstas para sostener la actividad de la cadena durante 2026, según los datos incluidos en el informe financiero.
FIX también señala que la competencia dentro del sector supermercadista influye sobre los resultados de las inversiones comerciales. Durante la primera mitad del año, el crecimiento de las ventas se mantuvo por debajo de la variación de precios, aunque la agencia espera que las aperturas y renovaciones de locales contribuyan al incremento de la facturación durante el segundo semestre.

Las ventas de TaTa podrían crecer alrededor del 5% en 2026
La evaluación financiera publicada en octubre proyecta que TaTa podría registrar un crecimiento de ventas próximo al 5% al finalizar 2026. Esta cifra constituye una estimación de FIX y no un resultado definitivo, dado que el ejercicio económico todavía se encontraba en curso al momento de elaborarse el informe.
De acuerdo con los estados financieros utilizados por la calificadora, los ingresos consolidados de la compañía durante los doce meses finalizados en junio de 2026 alcanzaron aproximadamente $24.313 millones uruguayos. En el ejercicio completo de 2025, los ingresos habían ascendido a unos $23.993 millones. Las cifras corresponden a períodos de referencia diferentes y forman parte del resumen financiero consolidado de la empresa.
La evolución de la facturación será uno de los indicadores considerados en las próximas evaluaciones crediticias. FIX también contempla la evolución de los márgenes de rentabilidad, el cumplimiento de las condiciones de endeudamiento y los resultados de las inversiones en infraestructura comercial previstas por TaTa.
Los supermercados remodelados registran tickets promedio superiores
Uno de los elementos destacados por la calificadora es el comportamiento comercial de las sucursales renovadas. El informe indica que los locales remodelados presentan tickets promedio de venta superiores a los establecimientos que todavía no han sido actualizados, una diferencia considerada dentro de las proyecciones de resultados para los próximos períodos.
El programa de renovación de supermercados forma parte de las inversiones que desarrolla TaTa en su red nacional. La empresa combina estas intervenciones con nuevas aperturas para actualizar su infraestructura y mantener su presencia comercial en las distintas zonas donde opera.
FIX estima que el avance del plan de remodelaciones podría contribuir a una mejora gradual de los márgenes operativos, hasta alcanzar niveles normalizados cercanos al 5%. Esa proyección depende de la evolución de las ventas, los costos de operación y las condiciones competitivas del sector.

TaTa proyecta un EBITDA de $1.250 millones para 2026
En materia de resultados operativos, FIX calcula que TaTa podría alcanzar un EBITDA aproximado de $1.250 millones uruguayos durante 2026. El EBITDA es un indicador financiero que permite evaluar el resultado antes de intereses, impuestos, depreciaciones y amortizaciones. La estimación representa una proyección de la agencia para el cierre del ejercicio.
El reporte señala que durante 2025 la empresa experimentó una mejora de sus resultados, después de varios ejercicios afectados por pérdidas financieras vinculadas principalmente a diferencias de cambio e intereses de deuda. Como consecuencia de mayores ventas, márgenes estables y menores pérdidas cambiarias, el resultado neto de 2025 cerró prácticamente en equilibrio.
En los doce meses finalizados en junio de 2026, el EBITDA consolidado alcanzó aproximadamente $1.162 millones, con un margen del 4,8%, frente al 4,7% registrado durante 2025. Estos indicadores forman parte de los elementos utilizados por FIX para evaluar la capacidad de generación operativa de la compañía.
La compra de TaTa por Grupo Vierci y sus perspectivas financieras
En febrero de 2026, Grupo Vierci, de Paraguay, adquirió el 100% de TaTa al Grupo de Narváez (GDN). La operación representó un cambio de accionista para la cadena, cuya evolución posterior es considerada en el análisis financiero publicado por FIX en octubre.
La calificadora menciona que Grupo Vierci desarrolla actividades en supermercados, cadenas de comidas rápidas, distribución, moda y medios de comunicación, con operaciones diversificadas en diez países. La participación de TaTa dentro de esta estructura empresarial es uno de los factores que FIX contempla al analizar sus perspectivas comerciales y financieras.
Sin embargo, el informe aclara que la transición societaria todavía se encontraba en desarrollo y que, a octubre de 2026, no se habían materializado modificaciones suficientes en la estrategia, las inversiones o la flexibilidad financiera de TaTa como para alterar la evaluación de esos factores. La agencia indicó que continuará observando la evolución de la compañía y los eventuales cambios vinculados con su nuevo propietario.
FIX confirmó la calificación A(uy) de TaTa con perspectiva estable
Tras analizar la información financiera y operativa disponible, FIX confirmó la calificación de emisor A(uy) para TaTa S.A., con perspectiva estable. También mantuvo la nota A+(uy) para las obligaciones negociables garantizadas de la Serie 1, cuya estructura cuenta con derechos de cobro asociados a ventas efectuadas mediante tarjetas Visa y Maestro.
La agencia señaló que una mejora sostenida de los márgenes operativos, una reducción del endeudamiento o la concreción de beneficios financieros derivados de la incorporación al Grupo Vierci podrían motivar una revisión al alza de la calificación. Por otra parte, un deterioro persistente de los márgenes o nuevos incumplimientos de las condiciones financieras podrían dar lugar a una revisión a la baja.
Elegí LARED21 en Google Noticias
Seguí las noticias de economía, empresas, Uruguay y el mundo desde Google Noticias.


Compartí tu opinión con toda la comunidad